L’Osservatorio “Gino Marchet” presenta la ricerca sulla Contract Logistics 2026 che descrive un settore che cresce in valore ma non in volumi, sotto pressione sui costi e in piena trasformazione. MM Operations legge i dati con l’occhio di chi gestisce magazzini, persone e processi ogni giorno: cosa cambia per chi decide e quali domande fare al proprio partner logistico.
Trasformare o aspettare: il bivio della logistica italiana
Il 12 novembre, a Milano, l’Osservatorio Contract Logistics “Gino Marchet” del Politecnico di Milano ha presentato la sedicesima edizione della sua Ricerca, dal titolo “Trasformare la Logistica, governare il cambiamento”. Una base dati che pochi altri studi possono vantare: una survey su 760 aziende committenti, oltre 20.000 bilanci analizzati, 521 magazzini mappati e 21 casi studio sull’Intelligenza Artificiale in logistica e supply chain.
La tesi di fondo è netta. Di fronte a incertezza geopolitica, costi energetici in salita e domanda debole, molte aziende stanno scegliendo di aspettare segnali migliori. Altre stanno scegliendo di agire: ripensano la terziarizzazione, ridisegnano i processi, introducono l’AI, investono sulle persone.
Questo articolo non è un riassunto della Ricerca. È la lettura di MM Operations, partner dell’edizione 2026, di quei dati che a nostro avviso dovrebbero cambiare l’agenda di un CEO, di un COO o di un Supply Chain Director. E di cosa significano, concretamente, per chi deve scegliere come gestire la propria logistica nei prossimi tre anni.
In un mercato che si trasforma, aspettare non è una posizione neutrale. È una scelta, e quasi sempre la più costosa.
118 miliardi: una crescita che non va confusa con la salute
Il fatturato della Contract Logistics in Italia è stimato per il 2026 in circa 118 miliardi di euro, con una crescita del 4% in termini nominali. In termini reali, però, l’incremento si ferma allo 0,6%. A spingere il valore è soprattutto il costo del carburante, non l’aumento dei volumi movimentati.
Il quadro dei costi è eloquente. Nel 2026 il diesel cresce del 19,6% e l’energia elettrica del 29,8%, mentre la manodopera rallenta (+2,0%) e i canoni di locazione si stabilizzano. Ma è il confronto con il 2019 a dare la misura del cambiamento: il costo del denaro è più che raddoppiato (+111%), l’energia elettrica è salita dell’87%, il diesel del 34%, gli affitti del 30%, la manodopera del 18%.
I margini degli operatori ne risentono. Per gli Operatori logistici il rapporto tra EBITDA e fatturato è sceso dal 6,2% del 2023 al 4,2% del 2024. Le tariffe di trasporto crescono anche al netto del carburante, segno di una capacità disponibile che si riduce, a partire dagli autisti.
La lettura di MM Operations. In questo contesto la tariffa unitaria è l’indicatore più rassicurante e, insieme, il più fuorviante. Se l’ultima gara logistica è stata decisa confrontando il prezzo a pallet, si è misurata la variabile sbagliata. Le domande che contano sono altre: quanto costa davvero un ordine evaso, a quale livello di servizio, con quale capacità di assorbire i prossimi shock sui costi. La Ricerca sottolinea che la marginalità ha tenuto anche grazie al lavoro sull’indicizzazione dei contratti: un contratto logistico trasparente e indicizzato non è un dettaglio legale, è uno strumento di governo del rischio.
Il ritorno del presidio: perché il personale diretto è diventato il modello dominante
È forse il dato più strutturale della Ricerca 2026. Nella gestione dei magazzini, il personale diretto degli operatori logistici è oggi la soluzione più diffusa (56% dei siti analizzati), quasi sempre affiancata dalla somministrazione come leva di flessibilità (52%). L’affidamento a società terze scende al 22%, le società “captive” si fermano al 20% e le joint venture tra committente e fornitore, pur limitate (2%), indicano una domanda crescente di controllo.
I bilanci confermano il trend. I dipendenti diretti dei 100 principali Operatori logistici sono passati da 23.000 nel 2017 a oltre 43.000 nel 2024. Nello stesso periodo il costo del personale è salito dal 14,0% al 17,3% del fatturato, mentre il costo per servizi esternalizzati è sceso in modo speculare.
Due ulteriori indicazioni meritano attenzione. La prima: la forma societaria non è più la variabile decisiva; conta la solidità della struttura che gestisce il sito. La seconda: il 62% degli operatori adotta modelli diversi a seconda del sito, in base alla tipologia (mono o multi-cliente), all’area geografica, alla proprietà dell’immobile e soprattutto alla complessità operativa. Con SLA stringenti e processi ad alto valore aggiunto, prevale il personale diretto.
La lettura di MM Operations. Su questo tema la Ricerca descrive una direzione che abbiamo scelto fin dall’inizio: contratti di lavoro diretti, conformi al CCNL di comparto e alla normativa sugli appalti, con una funzione HR presente sul territorio. Non per ideologia, ma per una ragione operativa: il presidio sulle persone è presidio sul servizio. Un committente che sceglie il proprio partner logistico senza chiedere chi lavora davvero nel suo magazzino, con quale contratto e sotto quale responsabilità, si sta assumendo un rischio che non compare nel preventivo.
Site manager e HR sul campo: la vera infrastruttura critica
Se il personale diretto cresce, cresce anche il peso di chi lo guida. Secondo la Ricerca, per il 71% dei fornitori logistici i site manager devono rafforzare soprattutto le competenze comportamentali e le soft skill; per i capi reparto la quota sale al 79%. Al site manager si chiede di saper sviluppare i collaboratori (58%) e di gestire la relazione con il cliente (46%); al capo reparto, problem solving e decision making (63%) e una conoscenza solida dei processi (58%).
Cambia di conseguenza anche la funzione HR. Nel 2019, nel 73% dei casi responsabilità e operatività erano concentrate nella sede centrale. Oggi accade solo nel 17% dei casi: nell’83% l’operatività HR è distribuita nei siti.
La lettura di MM Operations. In un settore ancora fortemente labour intensive, la produttività di un magazzino si decide nella qualità della sua leadership intermedia. È un asset che non compare nello stato patrimoniale, ma che determina livello di servizio, sicurezza e continuità. Quando valutiamo un sito, partiamo da qui.
Servizi innovativi: il magazzino non è più (solo) un magazzino
La Ricerca ha mappato 24 servizi logistici innovativi, raggruppati in sette ambiti: Produzione, Inventory Planning, Packaging, Economia circolare, Digitalizzazione, Green e Consulenza. Il dato economico è quello che cambia la prospettiva: la quota di fornitori per cui questi servizi valgono più del 10% del fatturato è salita dall’11% del 2023 al 32%.
Nei prossimi tre anni la crescita più marcata riguarderà la Digitalizzazione, con un’offerta strutturata che passerà dal 36% al 92% dei fornitori. Tra i servizi emergenti spicca l’Advanced Visibility (tracciabilità in tempo reale, track & trace con ETA dinamico), oggi offerto dal 36% dei fornitori e destinato a crescere di 54 punti. Le dashboard di business intelligence messe a disposizione dei clienti sono già offerte dal 62% dei fornitori. Sul fronte della domanda, colpisce il 36% di committenti interessati al 3D printing, un servizio che oggi nessun fornitore del campione offre.
Due elementi trasversali. Gli analytics sono presenti in tutte le strategie di innovazione, qualunque sia la direttrice scelta. E l’innovazione nasce sempre più dalla co-progettazione con il cliente, indicata dal 63% dei fornitori come principale leva collaborativa.
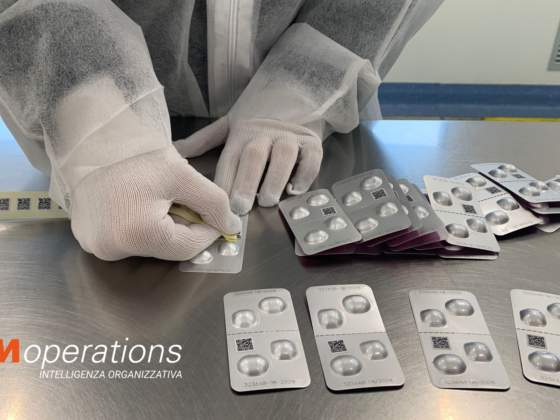
La lettura di MM Operations. Se il proprio partner logistico invia ancora un report in Excel a fine mese, non si sta comprando un servizio: si sta comprando un ritardo. Per noi la visibilità sui processi attraverso soluzioni di Business Intelligence fa parte dell’offerta di base, così come la gestione end-to-end dei trasporti tramite una control tower dedicata. E l’ampliamento del perimetro verso attività a valore aggiunto, come il confezionamento secondario farmaceutico in un’officina autorizzata AIFA o il co-packing, è esattamente la direzione che la Ricerca descrive: il fornitore che entra nella catena del valore del cliente, non che si limita a custodirne la merce.
AI in logistica: 48% di adozione, ma il tema non è la tecnologia
In un anno la quota di aziende committenti che hanno introdotto sistemi di Intelligenza Artificiale in logistica e supply chain è passata dal 30% al 48%. L’85% dichiara benefici in linea o superiori alle attese. Le tipologie più diffuse sono la Generative AI (71%) e la Predictive AI (64%), mentre l’Agentic AI, che esegue in autonomia interi flussi di lavoro, è già al 42%. Le prime sperimentazioni di Embodied AI, l’AI integrata in robot e mezzi fisici, riguardano il 13% delle aziende.
Il dato decisivo però è un altro: l’81% delle aziende ha dovuto modificare i propri processi per far funzionare l’AI, e nel 38% dei casi si è trattato di cambiamenti rilevanti o di un vero ridisegno. Solo il 15% usa l’AI in modo diffuso e integrato in più processi. Adozione, dunque, non significa ancora consolidamento.
La Ricerca individua tre ruoli possibili per l’AI in un processo logistico: automazione, supporto, supervisione. E chiarisce che la scelta non dipende solo dalla tecnologia, ma da decisioni organizzative: qualità dei dati, vincoli normativi, competenze, propensione al cambiamento delle persone.
La lettura di MM Operations. È il principio su cui lavoriamo da sempre: la tecnologia amplifica i processi esistenti. Se il processo è inefficiente, l’AI amplifica l’inefficienza, solo più in fretta. Prima si ridisegnano i flussi e si definisce dove l’AI deve automatizzare, dove deve supportare e dove la decisione resta in mano alle persone; poi si sceglie lo strumento. Per questo la domanda corretta per un decision maker non è “quale AI adottare”, ma “quale parte del mio processo sono disposto a ridisegnare”.
Governare il rischio: la parte che non compare nelle slide commerciali
L’AI porta benefici, ma anche esposizioni nuove. Tra i rischi percepiti dalle aziende, la Ricerca colloca ai primi posti la cybersecurity (6,0 su 10), la perdita di informazioni riservate e l’errata valutazione di costi e benefici (entrambe 5,9), seguite dalla resistenza al cambiamento (5,5). Il 67% delle aziende che stanno introducendo l’AI ha già attivato misure di prevenzione e mitigazione: data center in Europa, server dedicati, policy che vietano strumenti non autorizzati, guardrail sui dati sensibili e, soprattutto, un approccio “human in the loop” in cui l’AI supporta la decisione senza sostituirla.
Resta valido un principio antico: garbage in, garbage out. La qualità dell’output dipende dalla qualità e dalla contestualizzazione dei dati in ingresso.
Anche le competenze stanno cambiando. I fornitori logistici indicano in forte evoluzione i ruoli dell’ingegnere logistico e di processo (54%), del Digital Transformation Manager (50%), dello specialista di AI (46%), dell’area HR (42%) e del site manager (38%). La combinazione che fa la differenza è quella tra competenze tecnologiche e conoscenza profonda dei processi operativi.
La lettura di MM Operations. Governare l’AI è prima di tutto governare i dati: tracciabilità dei processi in tempo reale, continuità operativa, sicurezza dei sistemi. È qui che si misura la maturità di un partner logistico, molto più che nel numero di progetti AI annunciati.
Benchmark: sei domande da fare al proprio partner logistico (o a se stessi)
Le evidenze della Ricerca 2026 si traducono in un benchmark concreto. Sono le domande che, a nostro avviso, ogni direzione dovrebbe porsi prima di rinnovare un contratto o avviare una nuova terziarizzazione:
- Chi lavora nel mio magazzino, con quale contratto e sotto quale responsabilità diretta?
- Il modello di gestione del sito è calibrato sulle sue caratteristiche (complessità, SLA, volumi) o è uno standard replicato?
- Quali dati ricevo, con quale frequenza, e quali decisioni posso prendere grazie a quei dati?
- Quali servizi oltre il trasporto e lo stoccaggio il mio partner è in grado di co-progettare con me?
- Come governa l’AI: dove automatizza, dove supporta e dove la decisione resta alle persone?
- Il contratto è trasparente e indicizzato, o scarica su di me l’incertezza dei costi?
Le risposte non servono solo a scegliere il partner giusto. Dicono molto sul livello di maturità con cui un’organizzazione governa la propria supply chain.
Il punto di vista di MM Operations: trasformare senza perdere il controllo
La Ricerca 2026 si chiude con un’idea che condividiamo pienamente: accanto all’energia dei mercati, la logistica può contare su un’altra energia, quella delle persone e delle loro competenze. Al centro della trasformazione ci sono loro.
È il principio su cui si fonda il nostro modello operativo, che integra analisi dei processi, progettazione e gestione diretta delle attività, senza intermediari. Lo abbiamo raccontato anche al convegno, attraverso il contributo di Antonio Aitoro, General Manager Pharmaceutical & Cosmetics Division di MM Operations.
L’energia costa sempre di più e si indicizza. Le competenze delle persone no: si costruiscono. Ed è lì che si decide chi trasforma e chi aspetta.
→ Oppure contattaci per un primo confronto: senza impegno, con la serietà che il vostro progetto merita.